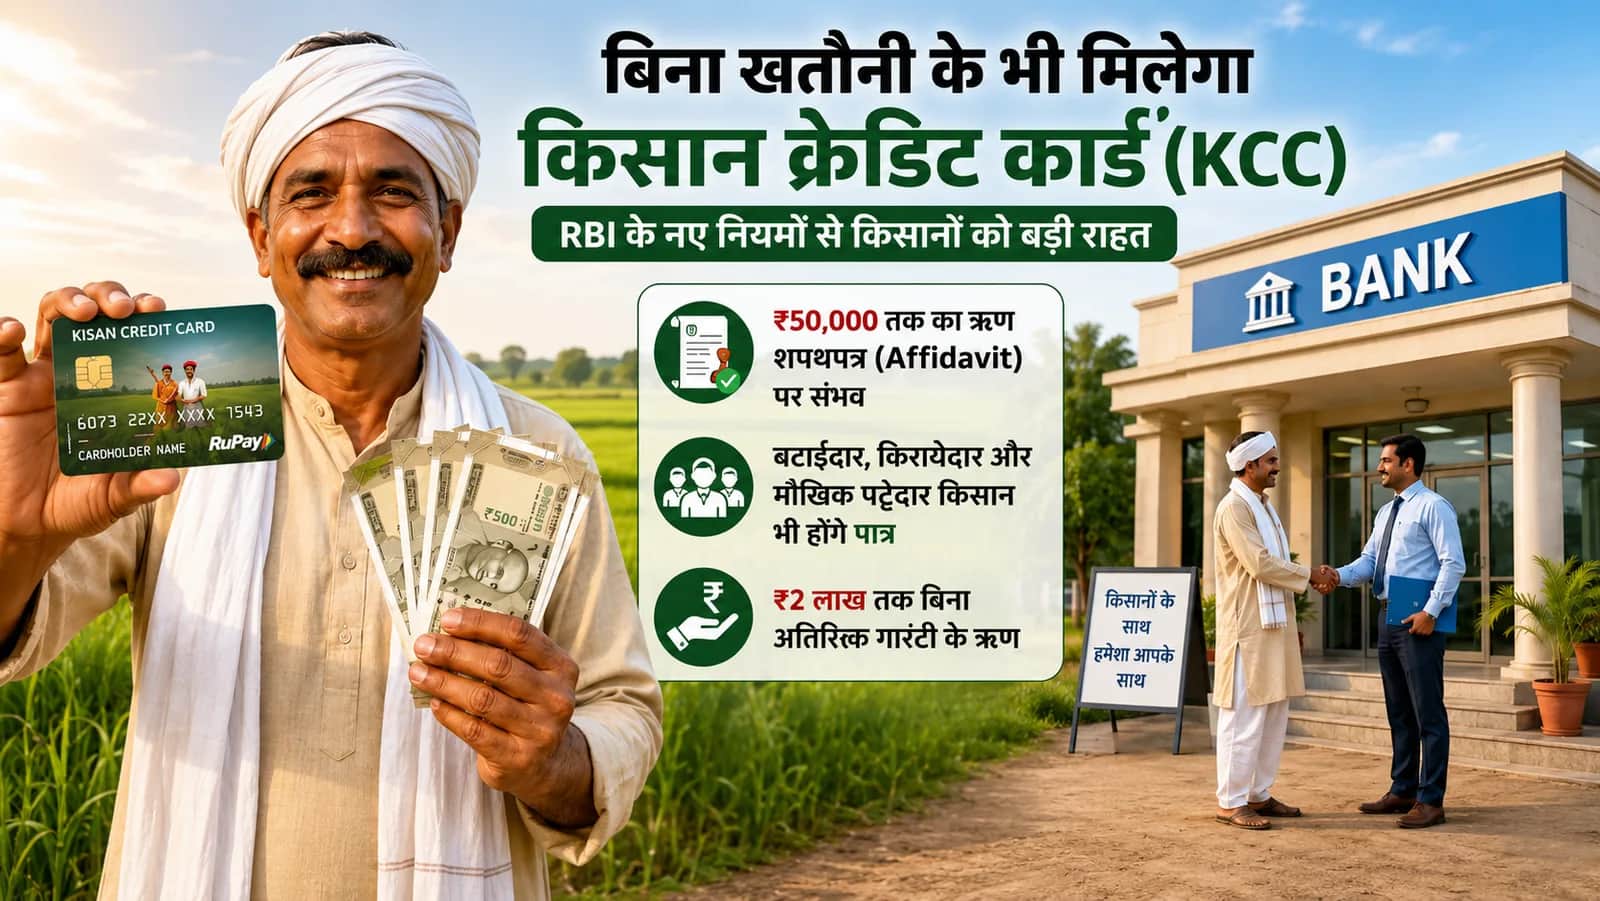
भारतीय रिज़र्व बैंक (आरबीआई) ने किसान क्रेडिट कार्ड (K.C.C.) योजना को अधिक समावेशी बनाने की दिशा में बड़ा कदम उठाया है. नए दिशा-निर्देशों के तहत अब ऐसे किसानों के लिए भी संस्थागत ऋण का रास्ता खुल सकता है जिनके नाम पर जमीन दर्ज नहीं है, लेकिन वे वास्तविक रूप से खेती करते हैं. इससे बटाईदार, किरायेदार और मौखिक पट्टेदार किसानों को विशेष राहत मिलने की उम्मीद है.
देश में लाखों किसान ऐसे हैं जो वर्षों से खेती कर रहे हैं, लेकिन भूमि का स्वामित्व उनके नाम पर नहीं होने के कारण उन्हें बैंक ऋण प्राप्त करने में कठिनाई होती है. ऐसे किसान अक्सर साहूकारों या अनौपचारिक स्रोतों से ऊंचे ब्याज पर पैसा लेने को मजबूर हो जाते हैं. आरबीआई के नए नियम इस स्थिति को बदलने की दिशा में महत्वपूर्ण कदम माने जा रहे हैं.
कौन-कौन ले सकेगा लाभ
नए नियमों के अनुसार निम्न श्रेणी के किसान किसान क्रेडिट कार्ड योजना के लिए पात्र होंगे.
. भूमि स्वामी किसान
. बटाईदार किसान
. किरायेदार किसान
. मौखिक पट्टेदार किसान
. स्वयं सहायता समूह (SHG)
. संयुक्त देयता समूह (JAG)
इससे कृषि क्षेत्र से जुड़े उन लोगों को भी बैंकिंग व्यवस्था का लाभ मिल सकेगा जो अब तक औपचारिक ऋण प्रणाली से बाहर थे.
बिना खतौनी कितना ऋण मिल सकता है
आरबीआई ने अपने दिशा-निर्देशों में कहा है कि यदि बटाईदार या मौखिक पट्टेदार किसान को स्थानीय प्रशासन अथवा पंचायत से प्रमाणपत्र प्राप्त करने में कठिनाई हो, तो बैंक 50 हजार रुपये तक के ऋण के लिए किसान का शपथपत्र स्वीकार कर सकते हैं.
यानी ऐसे किसान जिनके पास भूमि स्वामित्व का रिकॉर्ड नहीं है, वे भी निर्धारित शर्तों के तहत किसान क्रेडिट कार्ड की सुविधा प्राप्त कर सकते हैं. हालांकि अंतिम निर्णय बैंक की जांच, पात्रता और जोखिम मूल्यांकन के आधार पर लिया जाएगा.
सीमांत किसानों के लिए फ़्लेक्सी के.सी.सी.
आरबीआई ने सीमांत किसानों के लिए FLEXI K.C.C की व्यवस्था भी की है. इसके तहत बैंक 10 हजार रुपये से 50 हजार रुपये तक की ऋण सीमा प्रदान कर सकते हैं.
विशेष बात यह है कि यह सीमा केवल भूमि के मूल्य के आधार पर तय नहीं होगी. बैंक किसान की वास्तविक आवश्यकता, फसल पैटर्न, कृषि खर्च, भंडारण जरूरतों और अन्य कृषि गतिविधियों को ध्यान में रखकर ऋण सीमा निर्धारित करेंगे.
दो लाख रुपये तक ऋण पर अतिरिक्त गारंटी की जरूरत नहीं
नए नियमों के अनुसार कृषि और कृषि संबद्ध गतिविधियों के लिए दो लाख रुपये तक के ऋण पर अतिरिक्त संपार्श्विक (Collateral) या मार्जिन की आवश्यकता नहीं होगी.
इसके अलावा कुछ विशेष परिस्थितियों में फसल या स्टॉक के विरुद्ध तीन लाख रुपये तक का ऋण भी बिना अतिरिक्त गारंटी के उपलब्ध कराया जा सकता है. इससे छोटे और सीमांत किसानों के लिए ऋण प्राप्त करना पहले की तुलना में अधिक आसान हो सकता है.
खेती के साथ पशुपालन और मत्स्य पालन को भी बढ़ावा
किसान क्रेडिट कार्ड योजना का दायरा अब केवल फसल उत्पादन तक सीमित नहीं रहेगा. इसके अंतर्गत कई कृषि संबद्ध गतिविधियों को भी शामिल किया गया है.
. डेयरी और पशुपालन
. मुर्गी पालन
. बकरी पालन
. मत्स्य पालन
. मधुमक्खी पालन
. रेशम उत्पादन
. अन्य कृषि आधारित गतिविधियां
इससे किसानों को आय के अतिरिक्त स्रोत विकसित करने में मदद मिलेगी और ग्रामीण अर्थव्यवस्था को मजबूती मिलेगी.
डिजिटल होगा किसान क्रेडिट कार्ड
आरबीआई ने बैंकों को निर्देश दिया है कि किसान क्रेडिट कार्ड खातों को डिजिटल माध्यमों से जोड़ा जाए. अब किसान UPI, डेबिट कार्ड, मोबाइल बैंकिंग, इंटरनेट बैंकिंग, NEFT, RTGS और डिजिटल रुपये जैसी सुविधाओं के माध्यम से अपने केसीसी खाते का संचालन कर सकेंगे.
विशेषज्ञों का मानना है कि इससे ग्रामीण क्षेत्रों में डिजिटल बैंकिंग को बढ़ावा मिलेगा और किसानों की बैंकिंग सेवाओं तक पहुंच और आसान होगी.
क्या है इस फैसले का महत्व
कृषि क्षेत्र में लंबे समय से यह मांग उठती रही है कि वास्तविक खेती करने वाले किसानों को भी संस्थागत ऋण का लाभ मिलना चाहिए, भले ही जमीन उनके नाम पर न हो. आरबीआई का यह कदम इसी दिशा में महत्वपूर्ण माना जा रहा है.
यदि इन नियमों का प्रभावी तरीके से क्रियान्वयन होता है, तो लाखों छोटे किसानों को बैंकिंग व्यवस्था से जोड़ने में मदद मिलेगी. साथ ही उनकी साहूकारों पर निर्भरता भी कम हो सकती है.
"भारतीय रिज़र्व बैंक (आरबीआई) ने किसान क्रेडिट कार्ड (K.C.C.) योजना को अधिक समावेशी बनाने की दिशा में बड़ा कदम उठाया है. नए दिशा-निर्देशों के…"