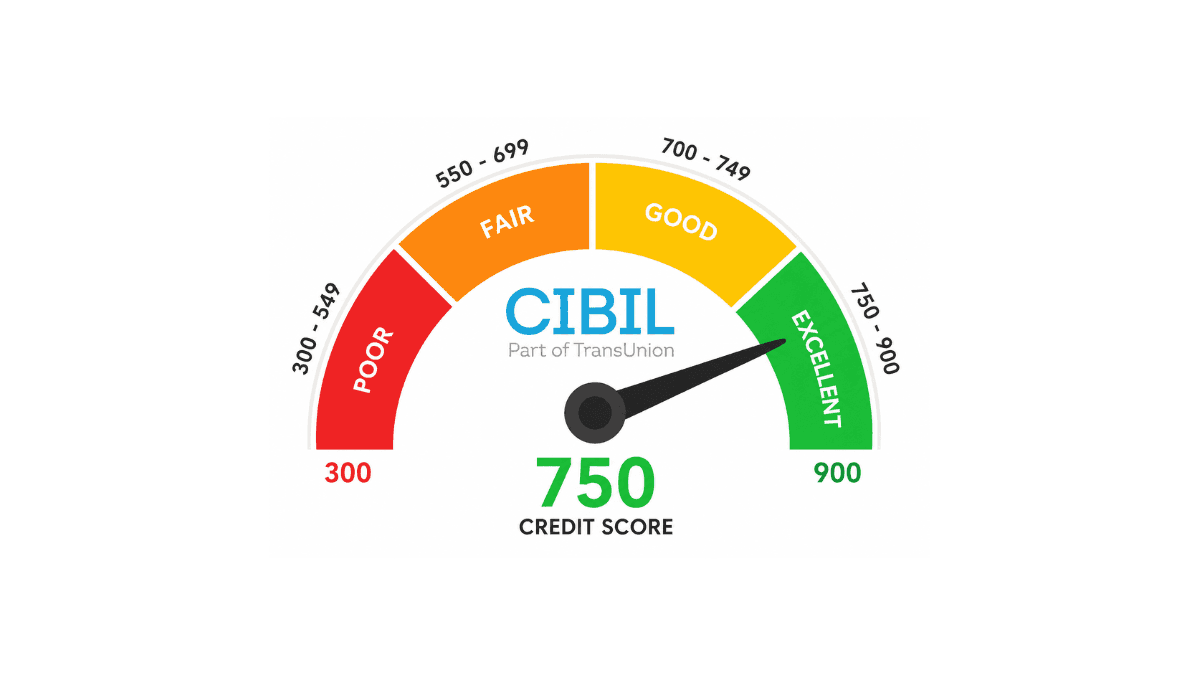
क्या आपने कभी इस तथ्य पर ध्यान केंद्रित किया हैं कि, सिबिल स्कोर 300 से ही क्यूँ शुरू होता है. दरअसल बात यह है कि इसके 300 से शुरू होने में एक तथ्य छुपा है. दुनिया में सबसे पहले क्रेडिट स्कोर बनाने की शुरूआत एक अमेरिकी कंपनी ने की थी, जिसका नाम था FICO (FAIR ISAAC CORPORATION). इस कंपनी ने 1980 के दशक में यह तय किया कि इसका स्कोर रेंज 300 से 850 होगा. 300 को क्रेडिट स्कोर रेंज का बेसलाइन माना गया, जो न्यूनतम क्रेडिट स्कोर होता है.
भारत में क्रेडिट ब्यूरो
भारत में आपके वित्तीय व्यवहार को मापने के चार प्रमुख क्रेडिट ब्यूरो हैं सिबिल, सीआरआइएफ, इक्यूफैक्स और एक्सपेरियन. लेकिन, सबसे ज्यादा लोग सिबिल को ही जानते है. आम लोग जब भी बैंक या किसी गैर वित्तीय बैंकिंग संस्थान (NBFC) से लोन के लिए आवेदन करते है तो उन्हें यह बताया जाता है कि आपका सिबिल स्कोर कितना है. लेकिन आपसे यह नहीं कहा जाता कि आपका एक्सपेरियन स्कोर और इक्यूफैक्स स्कोर कितना है. ये अन्य ब्यूरो भी आपके वित्तीय व्यवहार को मापने का कार्य करते है.
क्रेडिट इनफार्मेशन ब्यूरो ऑफ इंडिया लिमिटेड अर्थात् सिबिल
ट्रांसयूनियन सिबिल, अमेरिका स्थित एक कंपनी है जिसने सन् 2000 के शुरूआत में भारत में सिबिल की स्थापना की है. भारत की आर्थिक स्थिति को देखते हुए इसने सिबिल स्कोर की रेंज 300 से 900 निधारित कर दी थी. अभी भी भारत के 90 प्रतिशत बैंको में सिबिल के द्वारा ही आपके वित्तीय व्यवहार का पता लगाया जाता है. हालांकि, कुछ लघु एवं अन्य वित्तीय संस्थान अब इक्यूफैक्स या एक्सपेरियन का इस्तेमाल क्रेडिट कार्ड या छोटे लोन के लिए करने लगे है.
सिबिल स्कोर में 300 का महत्व
सिबिल स्कोर में 300 को ‘क्रेडिट ब्यूरो का शून्य’ माना जाता है, जिसका मतलब यह है कि अगर कोई व्यक्ति लोन या क्रेडिट कार्ड या क्रेडिट लाइन के भुगतान करने में विफल / डिफाल्ट करता है, तो उसे भी न्यूनतम 300 अंक दिया जाएगा, जो यह भी दर्शाता है कि व्यक्ति का वित्तीय व्यवहार सबसे खराब स्थिति में है.
इंसानी दिमाग में हम मान चुके है कि 0 का अर्थ अस्तित्वहीन होता है और वित्तीय व्यवहार में यह संभव नहीं है. यदि कोई व्यक्ति ऋण उत्पाद अभी तक नहीं लिया है, तो उसका सिबिल स्कोर 0 नहीं प्रदर्शित होता है बल्कि NA/ NH/-1 दिखाता जाता है. जिसका यह अर्थ है कि वह व्यक्ति अभी ऋण उत्पाद को लेकर बिल्कुल ही नया है.
सिबिल स्कोर की प्रमुख रेंज
300 से 549 तक के सिबिल स्कोर रेंज को एक खराब क्रेडिट स्कोर माना जाता है, और ऐसे व्यक्तियों को लोन मिलना बहुत ही कठिन होता है.
550 से 699 तक के स्कोर को ठीक-ठाक एवं मध्यम जोखिम माना जाता है. 700 से 749 तक के क्रेडिट स्कोर को एक अच्छा एव कम जोखिम माना जाता है.
750 से 900 तक के क्रेडिट स्कोर को एक आदर्श स्कोर माना जाता है इतने स्कोर वाले व्यक्ति को ऋण मिलने की अपार संभावना है एवं साथ ही कम ब्याज दर पर भी ऋण मिलता है.
क्रेडिट स्कोर की शुरुआत के लिए खास बात
क्रेडिट स्कोर के लिए किसी भी व्यक्ति की न्यूनतम उम्र 18 वर्ष होनी चाहिए. उसके पास व्यक्तिगत पैनकार्ड होना चाहिए. आपको ऐसे बैंकों से सम्पर्क करना चाहिए जो क्रेडिट कार्ड एगेंस्ट एफडी का अवसर प्रदान करते हैं. आप छोटे उपभोक्ता उपयोग आधारित उत्पाद लेकर भी अपनी क्रेडिट स्कोर की यात्रा का शुभारम्भ कर सकते हैं.
"क्या आपने कभी इस तथ्य पर ध्यान केंद्रित किया हैं कि, सिबिल स्कोर 300 से ही क्यूँ शुरू होता है. दरअसल बात यह है कि इसके 300 से शुरू होने में …"